Geldzaken
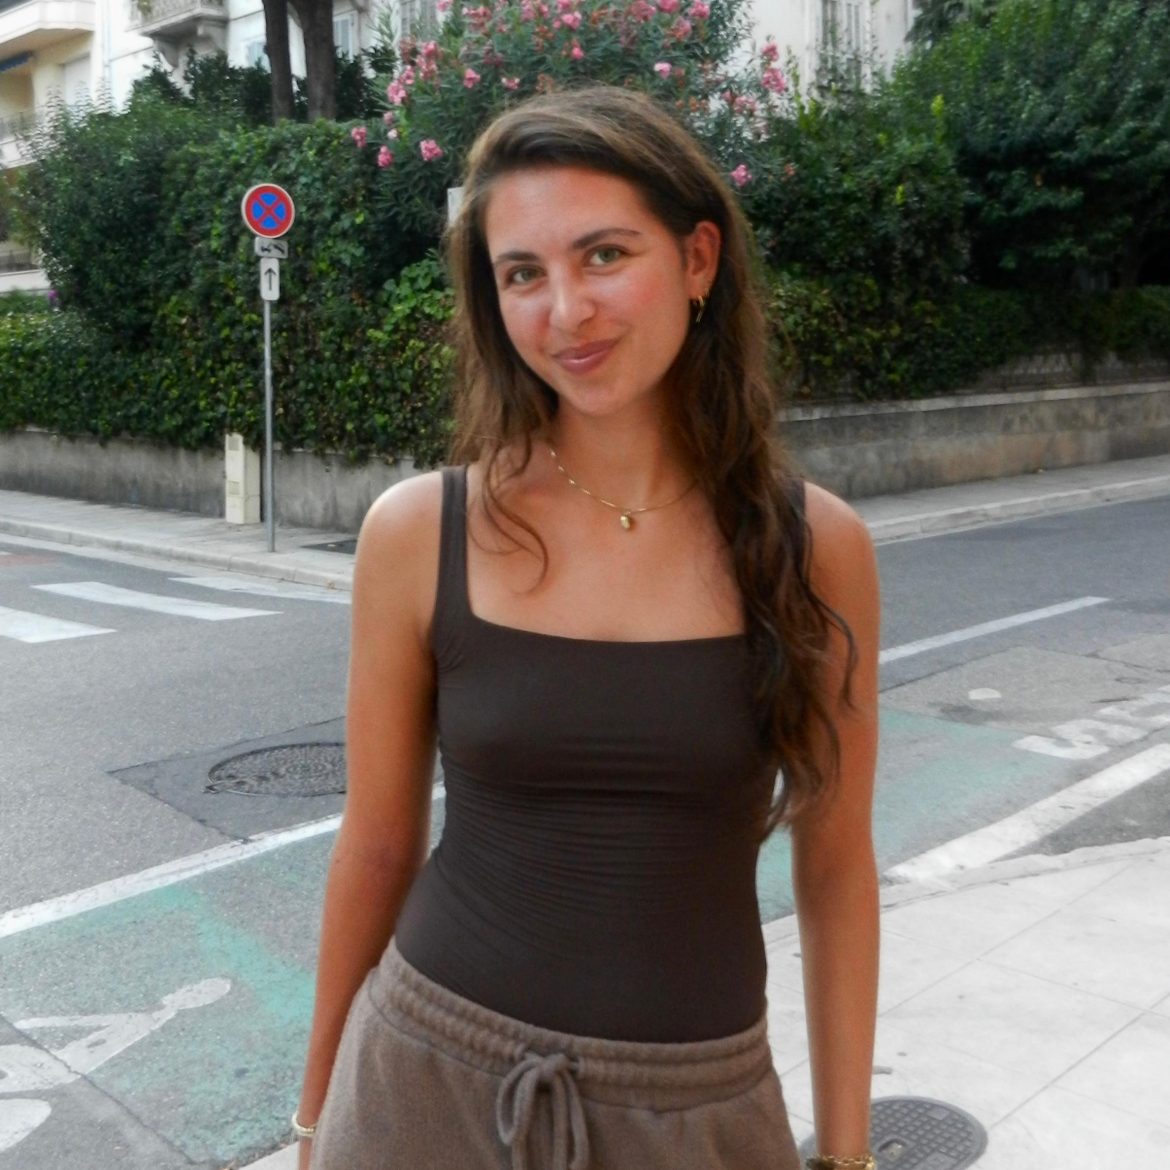
Terrasje hier, terrasje daar, dure vakanties, kleding. Om het gapende gat in haar hand te dichten, slingerde Marlot Niemeijer (29) vijf jaar geleden al haar financiën op Instagram. “Ik deel het eerlijke plaatje, óók mijn foute keuzes.”
“Vroeger was ik eigenlijk nooit met geld bezig. Mijn ouders gingen uit elkaar toen ik vier was. Om het weekend ging ik naar mijn vader, mijn moeder deed het grootste deel van de opvoeding. Geldstress was er niet echt. We gingen elk jaar op vakantie, twee keer zelfs. Maar het was niet zo dat ik zomaar van alles kreeg. Je werkt voor je geld en op is op, dat heb ik heel erg meegekregen van mijn ouders.
Toen ik op mezelf ging wonen tijdens mijn studententijd, vloog het geld mijn zakken uit. Ik moest voor het eerst mijn eigen rekeningen betalen en die kosten waren veel hoger dan ik dacht. Gelukkig had ik al zeven jaar een goede bijbaan bij Albert Heijn. Eerst achter de kassa, daarna op de broodafdeling en later als teamleider, wat heel goed verdiende. Daarnaast kreeg ik huurtoeslag en leende ik bij DUO. Ik zorgde ervoor dat ik een buffertje had, maar de rest gaf ik zonder een seconde na te denken uit. In de zomer zat ik drie dagen per week op het terras, ik ging uit eten, lunchen met vriendinnen, op vakantie naar Bali, kocht heel veel kleding. Het was lang leve de lol. Als ik me verveelde, ging ik shoppen. Dat dopamineshot dat je krijgt van spullen kopen, daar was ik echt verslaafd aan. Nu denk ik: had ik toen maar elke maand twintig euro opzijgezet om te sparen of beleggen. Hoe vroeger je begint, hoe meer het kan opleveren op latere leeftijd.
Mijn eerste baan kreeg ik rond mijn 24ste, een traineeship bij de gemeente. Na een jaartje werken merkte ik dat mijn spaarrekening maar niet groeide. Wilde ik ooit een huis kopen, dan moest ik serieus aan de slag met m’n financiën. Thuis en in mijn vriendengroep werd niet over geld gepraat. En ook op de socials was loud budgeting nog niet zo’n ding. Ik wilde weten: doe ik het goed of niet, wat is normaal? Dus begon ik in de zomer van 2021
@mijn_geldzaken op Instagram. Ik deelde wat ik verdiende, mijn vaste lasten, de hoogte van mijn studieschuld. Alles waar ik geld aan uitgaf. Eerst nog anoniem, want ik had er geen zin in dat mensen in mijn omgeving wisten dat ik het was.
Lange tijd had ik maar 200 volgers en toch was het een perfecte stok achter de deur. Als ik deelde dat ik dat weekend 400 euro had uitgegeven, reageerden mensen met: wow, dat is mijn hele maandbudget! Dat waren eyeopeners voor mij. Ik ging na: hoe kan ik het nou beter voor elkaar krijgen? Heb ik meer salaris nodig? Of zijn er andere manieren om ervoor te zorgen dat ik minder kosten heb? Ik besloot: ervaringen zijn voor mij belangrijker dan spullen. Ik zette mezelf op een persoonlijk budget – 700 euro per maand, voor alle dingen die geen boodschappen of vaste lasten zijn – pushte mezelf om hoog in te zetten bij salaris-onderhandelingen en verdiepte me in beleggen.
‘HET DOPAMINE-SHOT VAN IETS KOPEN, DAAR WAS IK VERSLAAFD AAN’
Na drie jaar vond ik mezelf een lafaard dat ik alles deelde zonder dat iemand wist wie ik was. In mijn Stories zat ik steeds moeilijk te doen met: ziet niemand mijn gezicht, ben ik niet te herleiden? Van het ene op andere moment besloot ik met de billen bloot te gaan. Dat was spannend, maar ook bevrijdend. Een paar vrienden hadden aan de hand van m’n posts al het linkje met mij gelegd, dus die waren niet onder de indruk. Ook niet van mijn inkomen trouwens: ik verdiende in die tijd nog niet zo veel als nu. Wel waren er ook vriendinnen die het gek vonden dat ik alles zo openlijk deelde. Daar kreeg ik dan vragen over: waarom zou je? Ze zouden zelf nooit zoiets doen en begrepen het nut ervan niet.
Nu heb ik bijna 60k volgers en vind ik het juist leuk om alles van mezelf te laten zien. Ik post bijna elke dag. Zo heb ik vorig jaar ook over mijn break-up gedeeld. We waren negen jaar samen, hadden samen een nieuwbouwhuis van vier ton gekocht. Een week nadat we de sleutel kregen, ging het uit. Mensen zeiden: waarom koop je in godsnaam samen een huis als je weet dat het niet goed zit? Maar die keuze hadden wij drie jaar ervoor al gemaakt, het huis moest toen nog gebouwd worden. Dat was een superstressvolle tijd. Na heel veel rekensommmetjes, piekeren en bellen met de hypotheekadviseur heb ik uiteindelijk mijn ex kunnen uitkopen. Nu woon ik er alleen en wordt er elke maand 1900 euro hypotheek van mijn rekening afgeschreven. Dat zorgt voor mixed feelings. Ik ben heel dankbaar dat ik een goede baan heb bij de gemeente, anders had ik het nooit in mijn eentje kunnen dragen. Tegelijkertijd heeft die hoge hypotheek mijn hele financiële plan in de war geschopt: ik kan véél minder sparen en beleggen dan ik had bedacht. Dat voelt ergens toch als falen.
Vroeger was het: over geld praat je niet. Nu lijkt het wel alsof je het ook niet meer mag laten zien als het wél goed gaat. Daarom wil ik als influencer juist het eerlijke plaatje delen: wat ik verdien, maar ook mijn foute keuzes of als mijn beleggingen ruk gaan. Mijn crypto-portfolio houd ik voor mezelf; dat is zo high risk, ik wil niet dat mensen dat overnemen. Op dit moment sta ik daar zwaar in de min, omgerekend zo’n 12.000 euro. Daar lig ik geen moment wakker van. Voor mij is het een les geweest: soms denk ik blijkbaar iets te makkelijk over geld ergens in gooien. Doordat ik zo open ben over mijn geldzaken, durven anderen er tegen mij ook over te beginnen.
‘DOORDAT IK ZO OPEN BEN, DELEN ANDEREN HUN GELDZAKEN OOK MET MIJ’
De schaamte is weg, iedereen wil adviezen. Online is het natuurlijk niet altijd gezellig, maar ik heb een dikke huid. Comments als: ‘Ik snap wel dat je nog single bent’ of ‘Zo, wil je nu een lolly?’ Soms reageer ik er sarcastisch op, of ik laat het lekker. Op TikTok zijn mensen de laatste tijd wat negatiever,merk ik. Van die toetsenbordhelden met een anoniem account. Wat moet je ermee? Als je haat wil verspreiden: you do you, ik ga er niet in mee. Tuurlijk, als je soms een mindere dag hebt kun je denken: shit, die persoon heeft gelijk. Maar 99 procent van de tijd lach ik erom.
Twee maanden geleden heb ik met mijn nieuwe vriend een huis gekocht. Daar vinden weer veel mensen wat van, want we zijn nog geen jaar samen. Voor ons voelt het als een logische stap. Ik zit op dit moment nog een beetje in die achtbaan. Soms denk ik: oh my God, waarom ben ik niet gewoon bij mijn vriend ingetrokken? We hebben zo’n bizar hoge hypotheek straks. Hadden we niet voor iets goedkopers moeten gaan? Natuurlijk heb ik alweer allerlei Excelletjes gemaakt, dat geeft controle. Mijn maandlasten blijven gelijk, ik weet dat ik het kan betalen als alles zo blijft. Later gaan we zien of het de goede keuze was of niet. Of het nou een buffer, een vakantie of een auto is, ik denk dat het altijd goed is om jezelf bepaalde spaardoelen te stellen. Dat schrijf ik ook in mijn boek Slim(mer) met je geld, dat deze maand uitkomt. Een positieve money mindset begint met ervoor zorgen dat je weet wat er binnenkomt en wat je per maand sowieso kwijt bent. Maak in het begin van de maand je spaargeld over, niet aan het einde, en geef jezelf een budget om de maand door te komen. Bepaal wat jij belangrijk vindt en wees daar ook streng in: het kan niet allemaal. Ik ga nu vaker lunchen in plaats van ’s avonds uit eten, koop amper nog kleding, houd me aan mijn boodschappenbudget van 225 euro. Wasmiddel, tandpasta en deo sla ik altijd in met korting. En dit jaar skip ik bewust een paar festivals. Lowlands heeft me vorig jaar bijna 700 euro gekost, Wildeburg 450 euro; daarvan ga ik liever een weekend naar Spanje.
Maakt geld gelukkig? Ik zeg altijd van wel. Geen geldstress hebben, niet hoeven denken: hoe kom ik de maand door – dat is zo veel waard. Als ik veel minder verdiende, dan had ik geen huis kunnen kopen, niet zes keer in een jaar op vakantie kunnen gaan. Echt ongelukkig word je daar niet van, maar ik heb wel een heel leuk leven. En dat komt mede door geld.”•